Quando uma montagem ou uma paragem de manutenção o obriga a enviar uma equipa para outra província, surgem custos que não fazem parte do dia a dia: quilómetros, hotéis, refeições, portagens. É preciso pagá-los corretamente ao trabalhador, tratá-los bem no processamento salarial e, além disso, imputá-los ao trabalho que os gerou. Caso contrário, essa montagem parecerá mais rentável do que é. Este artigo analisa o que diz a normativa do IRPF (imposto sobre o rendimento das pessoas singulares em Espanha) sobre as ajudas de custo e as despesas de deslocação e como organizá-las na prática.
O que diz o Reglamento del IRPF
Os montantes que paga a um trabalhador por se deslocar fora do seu local de trabalho habitual podem não ser tributados em IRPF, dentro de certos limites. Está regulado no artigo 9 do Reglamento del Impuesto sobre la Renta de las Personas Físicas (regulamento do imposto sobre o rendimento das pessoas singulares), aprovado pelo Real Decreto 439/2007 (decreto real espanhol). Os pontos principais, segundo o texto em vigor:
- Trata-se de deslocações para um município diferente do local de trabalho habitual e do de residência do trabalhador.
- A empresa deve poder comprovar o dia e o local da deslocação e a sua razão ou motivo.
- Se a deslocação para o mesmo município ultrapassar nove meses consecutivos, em geral deixa de se aplicar a isenção das despesas de alimentação e estadia.
Os montantes isentos
Estes são os montantes fixados pelo artigo 9 do Reglamento, com o valor por quilómetro atualizado pela Orden HFP/792/2023 (ordem ministerial espanhola):
| Conceito | Espanha | Estrangeiro |
|---|---|---|
| Deslocação em veículo próprio | 0,26 € por quilómetro, mais portagens e estacionamento justificados | Igual a Espanha |
| Deslocação em transporte público | O montante da despesa justificada com fatura ou documento equivalente | Igual a Espanha |
| Alimentação, com pernoita | 53.34 € por dia | 91.35 € por dia |
| Alimentação, sem pernoita | 26.67 € por dia | 48.08 € por dia |
| Estadia (alojamento) | Os montantes que forem justificados | Os montantes que forem justificados |
O que pagar acima destes montantes é tributado como rendimento do trabalho. E uma coisa é o que está isento e outra o que tem de pagar: o montante das ajudas de custo que cabe ao trabalhador é fixado pelo seu convénio coletivo ou pelo contrato. Pode ser superior ou inferior aos limites fiscais.
A contribuição para a Segurança Social tem regras próprias sobre estes conceitos. Antes de configurar o processamento salarial, confirme-o com a sua assessoria laboral.
Antes de aplicar os valores
O Reglamento prevê casos particulares (por exemplo, para os condutores de veículos de transporte rodoviário de mercadorias) que não são tratados aqui. Os montantes podem mudar por ordem ministerial, pelo que deve consultar o texto consolidado do BOE (Boletín Oficial del Estado, jornal oficial espanhol) antes de cada exercício.
Como organizar as deslocações de uma montagem
Uma montagem fora dura dias ou semanas e mobiliza várias pessoas. Para não perder o controlo:
- Orce as deslocações na proposta. Quilómetros, noites de hotel, ajudas de custo por pessoa e dia. É mais um capítulo e, muitas vezes, o que mais se desvia.
- Decida quem leva o veículo e quem paga. Se vai uma carrinha da empresa com quatro pessoas, há apenas um veículo; se cada um vai no seu carro, são quatro quilometragens.
- Nomeie um responsável pela deslocação que guarde os talões de hotel, portagens e estacionamentos.
- Registe cada dia quem se deslocou, para onde, se pernoitou e quantos quilómetros fez. É isto que lhe permite comprovar a deslocação e calcular a ajuda de custo correspondente.
- Vigie os nove meses se a montagem for longa ou se encadear trabalhos na mesma localidade.
O que registar em cada dia da deslocação
Para justificar as ajudas de custo e calcular bem o custo, convém que cada dia fique registado da mesma forma, sem depender da memória de ninguém. Uma lista mínima:
| Dado | Para que serve |
|---|---|
| Trabalhador e data | Saber a quem corresponde cada ajuda de custo |
| Local (município) e trabalho | Comprovar a deslocação e imputá-la ao trabalho |
| Motivo | Comprovar a razão da deslocação |
| Se pernoita ou não | Aplicar a ajuda de custo com ou sem pernoita |
| Quilómetros e veículo | Pagar a quilometragem apenas a quem usa o seu veículo |
| Portagens, estacionamento e alojamento | Guardar os comprovativos das despesas |
Se este registo resultar da mesma folha de obra diária, o trabalhador não tem de preencher outro papel e o escritório não tem de reconstituir a viagem no fim do mês.
Imputar as despesas ao trabalho correto
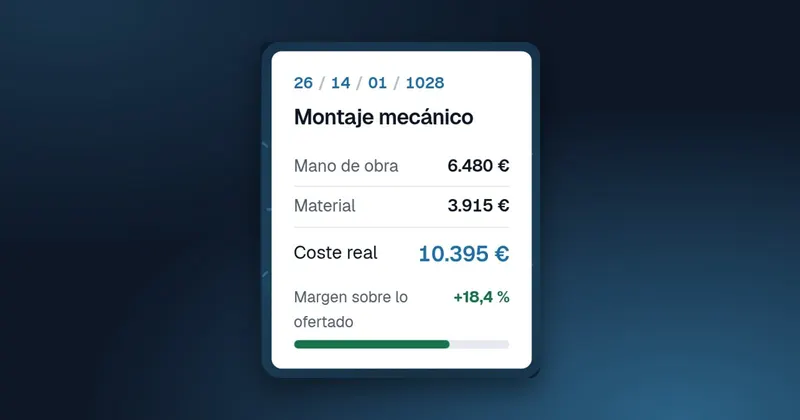
As deslocações são custo do trabalho, tal como as horas e o material. Se as registar em gastos gerais, a montagem noutra província parecerá tão rentável como uma ao lado de casa, e não é.
Por exemplo, com valores inventados: uma equipa de quatro pessoas passa dez dias noutra província com pernoita. Só em alimentação, com uma ajuda de custo igual ao limite isento, seriam 4 × 10 × 53.34 € = 2,133.60 €, a que é preciso somar hotel, quilómetros e portagens. É um montante que tem de constar no custo do trabalho e, se possível, na proposta.
Erros frequentes
- Pagar ajudas de custo em montante fixo sem registar dia, local e motivo.
- Pagar quilometragem a quem foi na carrinha da empresa.
- Esquecer que as horas de viagem também são horas e decidir segundo o convénio como são contabilizadas.
- Não incluir as deslocações na proposta e deparar-se com elas no processamento salarial.
Deslocações e ajudas de custo no GControl
Na app do GControl, o trabalhador regista, junto com o seu registo de tempos de trabalho e a sua folha de obra, as deslocações, as ajudas de custo e os quilómetros, tanto do trabalho como do próprio trabalhador, com a respetiva pessoa responsável, se existir. Pode fazê-lo na empresa ou no local de trabalho do cliente, e o escritório vê-o em tempo real. As horas das folhas de obra são imputadas a cada trabalho e valorizadas com a tabela de preços por categoria profissional.
Encontra-o na página de folhas de obra e, para ver como tudo se reúne no resultado da encomenda, em custo por trabalho.