Faz o inventário e faltam vinte metros de tubagem, três caixas de parafusos e alguns acessórios. Não foram roubados: perderam-se em cortes, peças estragadas, material que alguém levou para uma obra sem registar. Essa diferença é a quebra, e é um custo real. Se a deixar no armazém como perda geral, as suas obras parecem mais baratas do que são. Se a imputar toda à última obra que passou por lá, essa obra fica mal sem motivo. Este artigo explica como a tratar.
De onde vem a quebra
Convém distinguir as origens, porque nem todas se resolvem da mesma forma:
- Cortes e sobras: o material que se vende ou se compra em comprimentos ou caixas que não coincidem com o que se utiliza. É inevitável e faz parte do consumo real.
- Roturas e defeitos: peças danificadas no transporte, na montagem ou no armazém.
- Saídas sem registo: material que se leva para uma obra sem o registar. Não é quebra verdadeira, é um consumo que não foi imputado.
- Erros de entrada: guias de remessa mal carregadas ou unidades erradas.
As duas últimas podem reduzir-se muito com organização. As duas primeiras têm de ser medidas e repartidas.
Primeiro, a regularização
Antes de repartir seja o que for, o stock tem de refletir o que existe nas prateleiras. O processo habitual é este:
- Faça uma contagem física dos artigos, pelo menos dos que mais rodam ou mais valem.
- Compare-a com o stock teórico (entradas menos saídas registadas).
- Reveja as diferenças grandes antes de as dar por boas: muitas vezes trata-se de uma guia de remessa por carregar ou de uma saída registada noutro artigo.
- O que restar depois dessa revisão é a quebra do período. Regularize o stock para que coincida com a contagem.
Uma contagem por períodos curtos e por famílias de material dá melhores resultados do que um grande inventário anual, porque as diferenças são mais pequenas e é mais fácil recordar o que aconteceu.
Como repartir o custo pelas obras
A quebra de um material foi gerada pelas obras que o utilizaram. O razoável é repartir a quebra entre elas. Há vários critérios possíveis:
| Critério | Como funciona | Quando se adequa |
|---|---|---|
| Proporcional ao consumo | Cada obra recebe quebra consoante a quantidade desse material que consumiu | É o mais justo quando as saídas estão bem registadas |
| Proporcional às horas | Consoante as horas imputadas a cada obra no período | Consumíveis gerais que não se registam por obra |
| Em partes iguais | A mesma quantidade para cada obra ativa | Valores pequenos, quando não compensa afinar |
O importante é que a repartição seja apenas entre as obras ativas que utilizam esse material. Imputar quebra de tubagem a uma obra de manutenção elétrica que não tocou em nenhuma tubagem distorce ambas.
Um exemplo
Com valores inventados: a regularização de tubagem de aço de um trimestre dá uma quebra de 1.000 €. Nesse período, quatro obras ativas consumiram tubagem: a primeira 50 % do total, a segunda 25 %, a terceira 15 % e a quarta 10 %. Com o critério de consumo, recebem 500 €, 250 €, 150 € e 100 €. Cada uma assume a parte da perda que lhe corresponde, e no armazém não fica nenhuma perda por atribuir.
Quando a quebra é um sinal de alarme
Uma quebra estável e pequena é normal. Convém investigar quando:
- Um material concreto tem uma quebra muito superior à dos períodos anteriores.
- A quebra se concentra numa obra ou numa equipa.
- Surgem diferenças em artigos caros que não se cortam nem se partem facilmente.
- O stock teórico é habitualmente superior ao real: costuma indicar saídas que não se registam.
Nestes casos, a repartição não é a solução: é preciso rever como se registam as saídas do armazém.
Como reduzir a quebra que não é inevitável
- Que cada saída do armazém leve o código da obra a que se destina, mesmo que seja uma caixa de parafusos.
- Que as sobras que regressam de uma obra sejam devolvidas ao stock com a respetiva entrada, em vez de ficarem na carrinha.
- Que os cortes aproveitáveis tenham um lugar no armazém e sejam consultados antes de cortar material novo.
- Que as guias de remessa de compra sejam carregadas no mesmo dia em que o material chega, com as unidades verificadas.
Estas medidas não eliminam a quebra, mas fazem com que o valor que reparte seja pequeno e fiável, e que cada obra suporte o que realmente consumiu.
Erros frequentes
- Deixar a quebra em gastos gerais. As obras parecem mais rentáveis e a proposta seguinte sai demasiado apertada.
- Repartir sem regularizar. Se o stock não está atualizado, reparte um valor que não é real.
- Imputá-la a uma só obra, normalmente a que está aberta quando alguém se apercebe.
- Não incluir a quebra na proposta. Se sabe que de cada barra se perde uma parte, oriente-o no orçamento desde o início.
A quebra no GControl
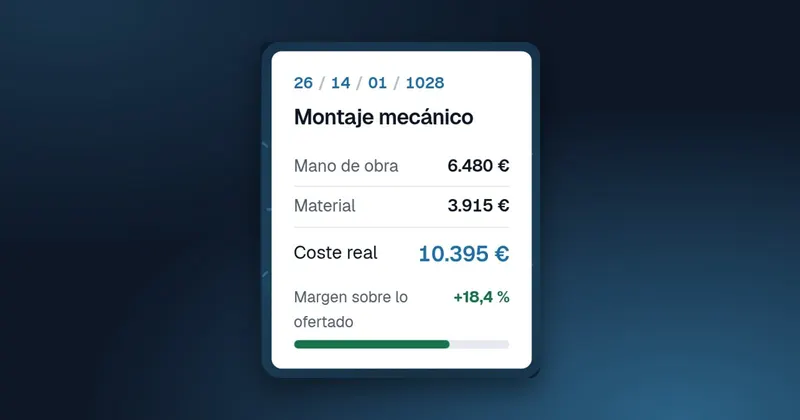
No GControl o material chega à obra por três vias: compra direta a um fornecedor externo atribuída à obra, saída do seu armazém (é deduzida do stock e imputada à obra) e repartição. Esta última é a da quebra: uma regularização de stock é repartida pelas obras ativas que utilizam esse material. As compras que não são atribuídas a nenhuma obra geram stock nas rubricas e artigos que definir, e tem sempre disponível a listagem de valorização de stocks.
Assim, o custo de cada obra inclui o material real, também o que sai do armazém. Pode vê-lo na página de material e stock, e como tudo se soma em custo por obra. Se ainda tiver dúvidas, consulte as perguntas frequentes.