Cuando un montaje o una parada de mantenimiento te obliga a mandar a una cuadrilla a otra provincia, aparecen costes que no están en el día a día: kilómetros, hoteles, comidas, peajes. Hay que pagarlos bien al trabajador, tratarlos bien en la nómina y, además, cargarlos al trabajo que los ha generado. Si no, ese montaje parecerá más rentable de lo que es. Este artículo repasa lo que dice la normativa del IRPF sobre las dietas y los gastos de locomoción y cómo organizarlos en la práctica.
Qué dice el Reglamento del IRPF
Las cantidades que pagas a un trabajador por desplazarse fuera de su centro de trabajo habitual pueden no tributar en el IRPF, dentro de unos límites. Lo regula el artículo 9 del Reglamento del Impuesto sobre la Renta de las Personas Físicas, aprobado por el Real Decreto 439/2007. Los puntos principales, según el texto vigente:
- Se trata de desplazamientos a un municipio distinto del lugar de trabajo habitual y del de residencia del trabajador.
- La empresa debe poder acreditar el día y el lugar del desplazamiento y su razón o motivo.
- Si el desplazamiento a un mismo municipio supera nueve meses continuados, con carácter general deja de aplicarse la exención de los gastos de manutención y estancia.
Las cuantías exentas
Estas son las cantidades que fija el artículo 9 del Reglamento, con la cuantía por kilómetro actualizada por la Orden HFP/792/2023:
| Concepto | España | Extranjero |
|---|---|---|
| Locomoción en vehículo propio | 0,26 € por kilómetro, más peajes y aparcamiento justificados | Igual que en España |
| Locomoción en transporte público | El importe del gasto que se justifique con factura o documento equivalente | Igual que en España |
| Manutención, pernoctando | 53,34 € al día | 91,35 € al día |
| Manutención, sin pernoctar | 26,67 € al día | 48,08 € al día |
| Estancia (alojamiento) | Los importes que se justifiquen | Los importes que se justifiquen |
Lo que pagues por encima de estas cantidades tributa como rendimiento del trabajo. Y una cosa es lo exento y otra lo que debes pagar: la cuantía de las dietas que corresponde al trabajador la fija tu convenio colectivo o el contrato. Puede ser mayor o menor que los límites fiscales.
La cotización a la Seguridad Social tiene sus propias reglas sobre estos conceptos. Antes de configurar la nómina, confírmalo con tu asesoría laboral.
Antes de aplicar las cifras
El Reglamento recoge casos particulares (por ejemplo, para los conductores de vehículos de transporte de mercancías por carretera) que no se tratan aquí. Las cuantías pueden cambiar por orden ministerial, así que comprueba el texto consolidado del BOE antes de cada ejercicio.
Cómo organizar los desplazamientos de un montaje
Un montaje fuera dura días o semanas y mueve a varias personas. Para no perder el control:
- Presupuesta los desplazamientos en la oferta. Kilómetros, noches de hotel, dietas por persona y día. Es un capítulo más, y muchas veces el que más se desvía.
- Decide quién lleva el vehículo y quién paga. Si va una furgoneta de empresa con cuatro personas, solo hay un vehículo; si cada uno va en su coche, son cuatro kilometrajes.
- Nombra un responsable del desplazamiento que guarde los tiques de hotel, peajes y aparcamientos.
- Registra cada día quién se ha desplazado, a dónde, si ha pernoctado y cuántos kilómetros. Es lo que te permite acreditar el desplazamiento y calcular la dieta que corresponde.
- Vigila los nueve meses si el montaje es largo o encadenas trabajos en la misma localidad.
Qué registrar cada día del desplazamiento
Para justificar las dietas y calcular bien el coste, conviene que cada día quede apuntado lo mismo, sin depender de la memoria de nadie. Una lista mínima:
| Dato | Para qué sirve |
|---|---|
| Trabajador y fecha | Saber a quién corresponde cada dieta |
| Lugar (municipio) y trabajo | Acreditar el desplazamiento y cargarlo al trabajo |
| Motivo | Acreditar la razón del desplazamiento |
| Si pernocta o no | Aplicar la dieta con o sin pernocta |
| Kilómetros y vehículo | Pagar el kilometraje solo a quien usa su vehículo |
| Peajes, aparcamiento y alojamiento | Guardar los justificantes de los gastos |
Si este registro sale del mismo parte diario, el trabajador no tiene que rellenar otro papel y la oficina no tiene que reconstruir el viaje a final de mes.
Cargar los gastos al trabajo correcto
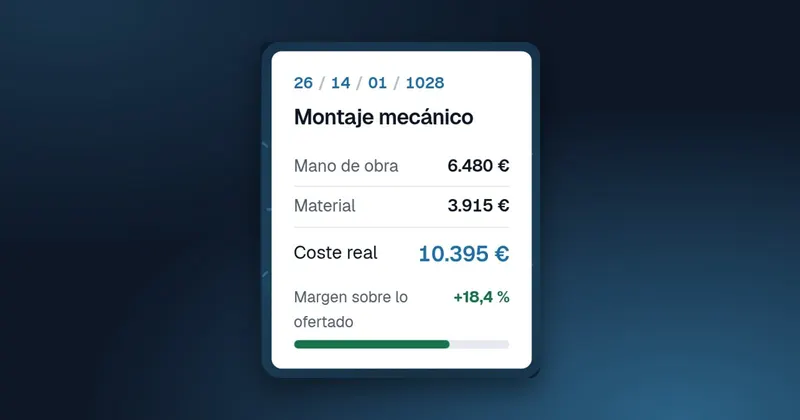
Los desplazamientos son coste del trabajo, igual que las horas y el material. Si los apuntas en gastos generales, el montaje en otra provincia parecerá igual de rentable que uno al lado de casa, y no lo es.
Por ejemplo, con cifras inventadas: una cuadrilla de cuatro personas pasa diez días en otra provincia con pernocta. Solo en manutención, con una dieta igual al límite exento, serían 4 × 10 × 53,34 € = 2.133,60 €, a lo que hay que sumar hotel, kilómetros y peajes. Es una cantidad que tiene que figurar en el coste del trabajo y, si es posible, en la oferta.
Errores frecuentes
- Pagar dietas a tanto alzado sin registrar día, lugar y motivo.
- Pagar kilometraje a quien ha ido en la furgoneta de la empresa.
- Olvidar que las horas de viaje también son horas, y decidir según convenio cómo se computan.
- No incluir los desplazamientos en la oferta y encontrártelos en la nómina.
Desplazamientos y dietas en GControl
En la app de GControl el trabajador registra, junto a su jornada y su parte, los desplazamientos, las dietas y los kilómetros, tanto del trabajo como del propio trabajador, con su persona responsable si la hay. Puede hacerlo en la empresa o en el centro de trabajo del cliente, y la oficina lo ve en tiempo real. Las horas de los partes se imputan a cada trabajo y se valoran con el preciario por categoría profesional.
Lo tienes en la página de partes de trabajo y, para ver cómo se reúne todo en el resultado del encargo, en coste por trabajo.