تجري الجرد فتجد أن ينقصك عشرون متراً من الأنابيب وثلاثة صناديق من البراغي ومجموعة من الوصلات. لم تُسرق، بل ذهبت في القصاصات والقطع التالفة ومواد أخذها أحدهم لعمل ما دون أن يسجّلها. هذا الفرق هو الفاقد، وهو تكلفة حقيقية. فإذا تركته في المخزن كخسارة عامة، تبدو أعمالك أرخص مما هي عليه. وإذا حمّلته كله على آخر عمل مرّ بالمخزن، يظهر ذلك العمل خاسراً دون سبب. يشرح هذا المقال كيف تتعامل معه.
من أين يأتي الفاقد
من المفيد التمييز بين المصادر، لأن علاجها ليس واحداً:
- القصاصات والبقايا: مواد تُباع أو تُشترى بأطوال أو بصناديق لا تتطابق مع ما يُستخدم فعلاً. هذا أمر لا مفر منه ويدخل ضمن الاستهلاك الفعلي.
- الكسر والعيوب: قطع تتضرر أثناء النقل أو التركيب أو التخزين.
- مخرجات غير مسجّلة: مواد تُؤخذ إلى عمل دون تسجيلها. هذا ليس فاقداً حقيقياً، بل استهلاك لم يُحمَّل على العمل.
- أخطاء الإدخال: إشعارات تسليم أُدخلت بشكل خاطئ أو وحدات غير صحيحة.
يمكن تقليل النوعين الأخيرين كثيراً بالتنظيم. أما النوعان الأولان فيجب قياسهما وتوزيعهما.
أولاً: تسوية المخزون
قبل توزيع أي شيء، يجب أن يعكس المخزون ما هو موجود فعلاً على الرفوف. الإجراء المعتاد هو التالي:
- أجرِ جرداً فعلياً للأصناف، على الأقل الأكثر حركة أو الأعلى قيمة.
- قارنه بالمخزون النظري (المدخلات ناقص المخرجات المسجّلة).
- راجع الفروقات الكبيرة قبل اعتمادها: ففي كثير من الأحيان يكون السبب إشعار تسليم لم يُدخل أو مخرجات سُجّلت على صنف آخر.
- ما يتبقى بعد هذه المراجعة هو فاقد الفترة. سوِّ المخزون ليتطابق مع الجرد.
الجرد على فترات قصيرة وحسب فئات المواد يعطي نتائج أفضل من جرد سنوي كبير، لأن الفروقات تكون أصغر ومن الأسهل تذكّر ما حدث.
كيف توزّع التكلفة على الأعمال
الفاقد من مادة ما سببته الأعمال التي استخدمتها. والمنطقي أن يُوزَّع عليها. هناك عدة معايير ممكنة:
| المعيار | كيف يعمل | متى يناسب |
|---|---|---|
| بالتناسب مع الاستهلاك | يتلقى كل عمل جزءاً من الفاقد بحسب كمية تلك المادة التي استهلكها | هو الأكثر عدلاً عندما تكون المخرجات مسجّلة جيداً |
| بالتناسب مع الساعات | بحسب الساعات المحمّلة على كل عمل خلال الفترة | المواد الاستهلاكية العامة التي لا تُسجَّل لكل عمل |
| بالتساوي | الكمية نفسها لكل عمل نشط | المبالغ الصغيرة، حين لا يستحق الأمر التدقيق |
المهم أن يكون التوزيع فقط بين الأعمال النشطة التي تستخدم تلك المادة. فتحميل فاقد الأنابيب على عمل صيانة كهربائية لم يلمس أنبوباً يشوّه الحسابات في الاثنين.
مثال
بأرقام افتراضية: تسوية أنابيب الفولاذ في ربع سنة تعطي فاقداً قدره 1.000 €. وفي تلك الفترة استهلكت أربعة أعمال نشطة أنابيب: الأول 50 % من الإجمالي، والثاني 25 %، والثالث 15 %، والرابع 10 %. وبمعيار الاستهلاك يتلقون 500 € و250 € و150 € و100 €. يتحمل كل عمل حصته من الخسارة، ولا تبقى في المخزن أي خسارة غير موزعة.
متى يكون الفاقد إشارة إنذار
الفاقد الثابت والصغير أمر طبيعي. ينبغي التحقق عندما:
- يكون لمادة معينة فاقد أعلى بكثير من الفترات السابقة.
- يتركز الفاقد في عمل واحد أو في فريق واحد.
- تظهر فروقات في أصناف غالية لا تُقطع ولا تنكسر بسهولة.
- يكون المخزون النظري أكبر من الفعلي بشكل معتاد: وهذا يدل عادة على مخرجات لا تُسجَّل.
في هذه الحالات لا يكون التوزيع هو الحل، بل يجب مراجعة طريقة تسجيل مخرجات المخزن.
كيف تقلّل الفاقد الذي يمكن تجنبه
- أن تحمل كل مخرجات من المخزن رمز العمل الذي تذهب إليه، حتى لو كانت صندوق براغي.
- أن تُعاد البقايا العائدة من العمل إلى المخزون بإدخال مسجّل، بدلاً من أن تبقى في الشاحنة.
- أن يكون للقصاصات الصالحة للاستخدام مكان في المخزن وأن يُرجع إليها قبل قص مادة جديدة.
- أن تُدخل إشعارات تسليم المشتريات في يوم وصول المواد نفسه، مع مراجعة الوحدات.
هذه الإجراءات لا تلغي الفاقد، لكنها تجعل الرقم الذي توزّعه صغيراً وموثوقاً، وتجعل كل عمل يتحمل ما استهلكه فعلاً.
أخطاء شائعة
- ترك الفاقد ضمن المصاريف العامة. فتبدو الأعمال أكثر ربحية ويخرج العرض التالي ضيّق الهامش أكثر من اللازم.
- التوزيع دون تسوية. إذا لم يكن المخزون محدّثاً، فإنك توزّع رقماً غير حقيقي.
- تحميله على عمل واحد، وعادةً العمل المفتوح عندما يلاحظ أحدهم المشكلة.
- عدم إدراج الفاقد في العرض. إذا كنت تعلم أن جزءاً من كل قضيب يضيع، فأدرجه في الميزانية منذ البداية.
الفاقد في GControl
في GControl تصل المواد إلى العمل بثلاث طرق: شراء مباشر من مورّد خارجي يُسند إلى العمل، وصرف من مخزنك (يُخصم من المخزون ويُحمَّل على العمل)، والتوزيع. وهذا الأخير هو طريق الفاقد: إذ تُوزَّع تسوية المخزون على الأعمال النشطة التي تستخدم تلك المادة. أما المشتريات التي لا تُسند إلى أي عمل فتولّد مخزوناً في البنود والأصناف التي تحددها، ويكون لديك في كل لحظة تقرير تقييم المخزون.
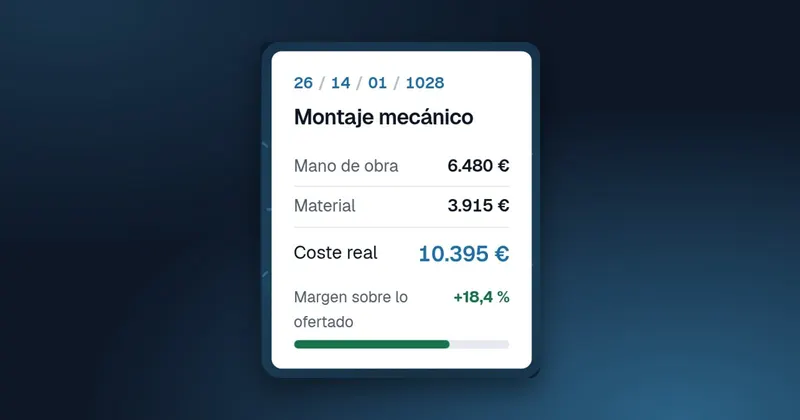
وهكذا تشمل تكلفة كل عمل المواد الفعلية، بما فيها ما يخرج من المخزن. تجد ذلك في صفحة المواد والمخزون، وكيف يُجمع كل شيء في تكلفة كل عمل. وإذا بقيت لديك أسئلة، فراجع الأسئلة الشائعة.