Haces inventario y faltan veinte metros de tubería, tres cajas de tornillería y unos cuantos racores. No se han robado: se han ido en recortes, piezas estropeadas, material que alguien cogió para un trabajo sin apuntarlo. Esa diferencia es la merma, y es un coste real. Si la dejas en el almacén como pérdida general, tus trabajos parecen más baratos de lo que son. Si la cargas toda al último trabajo que pasó por allí, ese trabajo sale mal sin motivo. Este artículo explica cómo tratarla.
De dónde sale la merma
Conviene distinguir los orígenes, porque no todos se resuelven igual:
- Recortes y sobrantes: el material que se vende o se compra en largos o cajas que no coinciden con lo que se usa. Es inevitable y forma parte del consumo real.
- Roturas y defectos: piezas dañadas en el transporte, en el montaje o en el almacén.
- Salidas sin registrar: material que se lleva a un trabajo sin apuntarlo. No es merma de verdad, es un consumo que no se imputó.
- Errores de entrada: albaranes mal cargados o unidades equivocadas.
Las dos últimas se pueden reducir mucho con orden. Las dos primeras hay que medirlas y repartirlas.
Primero, la regularización
Antes de repartir nada, el stock tiene que reflejar lo que hay en las estanterías. El proceso habitual es este:
- Haz un recuento físico de los artículos, al menos de los que más se mueven o más valen.
- Compáralo con el stock teórico (entradas menos salidas registradas).
- Revisa las diferencias grandes antes de darlas por buenas: muchas veces es un albarán sin cargar o una salida apuntada a otro artículo.
- Lo que quede después de esa revisión es la merma del periodo. Regulariza el stock para que coincida con el recuento.
Un recuento por periodos cortos y por familias de material da mejores resultados que un gran inventario anual, porque las diferencias son más pequeñas y es más fácil recordar qué pasó.
Cómo repartir el coste entre los trabajos
La merma de un material la han generado los trabajos que lo usaron. Lo razonable es repartirla entre ellos. Hay varios criterios posibles:
| Criterio | Cómo funciona | Cuándo encaja |
|---|---|---|
| Proporcional al consumo | Cada trabajo recibe merma según la cantidad de ese material que consumió | Es el más justo cuando las salidas están bien registradas |
| Proporcional a las horas | Según las horas imputadas a cada trabajo en el periodo | Consumibles generales que no se registran por trabajo |
| A partes iguales | La misma cantidad a cada trabajo activo | Importes pequeños, cuando no compensa afinar |
Lo importante es que el reparto sea solo entre los trabajos activos que usan ese material. Cargar merma de tubería a un trabajo de mantenimiento eléctrico que no ha tocado una tubería distorsiona los dos.
Un ejemplo
Con cifras inventadas: la regularización de tubería de acero de un trimestre da una merma de 1.000 €. En ese periodo, cuatro trabajos activos han consumido tubería: el primero el 50 % del total, el segundo el 25 %, el tercero el 15 % y el cuarto el 10 %. Con el criterio de consumo, reciben 500 €, 250 €, 150 € y 100 €. Cada uno asume la parte de pérdida que le corresponde, y en el almacén no queda ninguna pérdida sin asignar.
Cuándo la merma es una señal de alarma
Una merma estable y pequeña es normal. Conviene investigar cuando:
- Un material concreto tiene una merma muy superior a la de periodos anteriores.
- La merma se concentra en un trabajo o en un equipo.
- Aparecen diferencias en artículos caros que no se cortan ni se rompen fácilmente.
- El stock teórico es habitualmente mayor que el real: suele indicar salidas que no se apuntan.
En esos casos el reparto no es la solución: hay que revisar cómo se registran las salidas del almacén.
Cómo reducir la merma que no es inevitable
- Que cada salida del almacén lleve el código del trabajo al que va, aunque sea una caja de tornillería.
- Que los sobrantes que vuelven de un trabajo se devuelvan al stock con su entrada, en lugar de quedarse en la furgoneta.
- Que los recortes aprovechables tengan un sitio en el almacén y se consulten antes de cortar material nuevo.
- Que los albaranes de compra se carguen el mismo día que llega el material, con las unidades revisadas.
Estas medidas no eliminan la merma, pero hacen que la cifra que repartes sea pequeña y fiable, y que cada trabajo cargue con lo que ha consumido de verdad.
Errores frecuentes
- Dejar la merma en gastos generales. Los trabajos parecen más rentables y la oferta siguiente sale demasiado ajustada.
- Repartir sin regularizar. Si el stock no está al día, repartes una cifra que no es real.
- Cargarla a un solo trabajo, normalmente el que está abierto cuando alguien se da cuenta.
- No incluir la merma en la oferta. Si sabes que de cada barra se pierde una parte, presupuéstalo desde el principio.
La merma en GControl
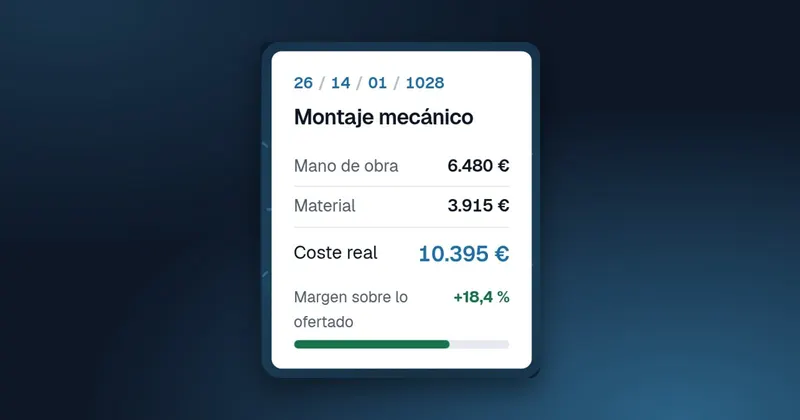
En GControl el material llega al trabajo por tres caminos: compra directa de un proveedor externo asignada al trabajo, salida desde tu almacén (se resta del stock y se imputa al trabajo) y reparto. Este último es el de la merma: una regularización de stock se reparte entre los trabajos activos que usan ese material. Las compras que no se asignan a ningún trabajo generan stock en las partidas y artículos que definas, y en todo momento tienes el listado de valoración de stocks.
Así el coste de cada trabajo incluye el material de verdad, también el que sale del almacén. Lo tienes en la página de material y stock, y cómo se suma todo en coste por trabajo. Si te quedan dudas, revisa las preguntas frecuentes.