Muchas empresas de montajes y servicios técnicos ofertan la mano de obra con un precio por hora que alguien calculó hace años, o que se parece al de la competencia. El problema es que ese precio rara vez coincide con lo que cuesta de verdad una hora de trabajo. Si lo calculas por debajo, cada hora que vendes te hace perder dinero sin que se note hasta el cierre del año. En este artículo verás cómo calcular el coste hora real de cada categoría profesional y cómo usarlo después para valorar los partes.
Por qué no basta con el salario dividido entre horas
La cuenta rápida suele ser el salario bruto anual entre las horas de convenio. Tiene dos fallos. El primero es que el salario bruto no es todo lo que paga la empresa: faltan las cotizaciones a cargo de la empresa y otros gastos ligados a cada trabajador. El segundo es que no todas las horas pagadas se pueden imputar a un trabajo: hay vacaciones, festivos, formación, desplazamientos sin cargo, tiempos de taller o de espera. Si divides entre las horas de convenio, el coste hora sale más bajo de lo que es.
Qué sumar en el coste anual
Para cada categoría (encargado, oficial de primera, oficial de segunda, peón, técnico…) suma lo que cuesta a la empresa un trabajador tipo en un año:
- Salario bruto anual según convenio o según lo que pagues realmente, con pagas extraordinarias y pluses fijos.
- Cotizaciones a la Seguridad Social a cargo de la empresa. Pide a tu asesoría el importe real de cada categoría, porque depende de la base y del tipo de accidentes de trabajo de tu actividad.
- Pluses variables habituales que se paguen casi siempre (por ejemplo, de toxicidad, de altura o de herramienta) si en tu empresa son la norma.
- Gastos directos del puesto: ropa de trabajo y equipos de protección, formación obligatoria, reconocimientos médicos, herramienta personal.
Las horas extra, las dietas y los kilómetros es mejor tratarlos aparte, imputándolos al trabajo donde se generan, en lugar de meterlos en el coste hora medio.
Qué horas contar
El divisor es el número de horas que de verdad puedes imputar a trabajos en un año. Parte de la jornada anual de convenio y resta lo que no se va a imputar:
- Vacaciones y festivos, si la jornada anual no los descuenta ya.
- Una estimación de ausencias por bajas y permisos, basada en tu histórico.
- Horas de formación y reuniones internas.
- Horas de taller, almacén o espera que no cargas a ningún cliente.
Lo que queda son las horas productivas. Si no tienes datos, empieza con una estimación prudente y corrígela con los partes de unos meses: la diferencia entre horas pagadas y horas imputadas a trabajos te dará la cifra real.
Un ejemplo de cálculo
Las cifras siguientes son inventadas, solo para que veas el método. Supón un oficial de primera:
| Concepto | Importe o horas |
|---|---|
| Salario bruto anual con pagas | 26.000 € |
| Cotizaciones a cargo de la empresa (dato de tu asesoría) | 8.300 € |
| Ropa, protección, formación y reconocimientos | 700 € |
| Coste anual total | 35.000 € |
| Horas de jornada anual | 1.760 h |
| Ausencias, formación y horas no imputables | 260 h |
| Horas productivas | 1.500 h |
| Coste hora real | 23,33 €/h |
Con la cuenta rápida (26.000 € entre 1.760 h) habrías obtenido unos 14,77 €/h. La diferencia es grande y explica por qué hay trabajos que parecen rentables en la oferta y no lo son al terminarlos.
Coste no es precio de venta
El coste hora real es el suelo. Al precio que ofertas al cliente tienes que añadir los gastos generales de la empresa (oficina, vehículos, seguros, software…) y el margen que quieras ganar. Mezclar coste y precio en la misma tabla es una fuente de errores: ten las dos, y que quede claro cuál es cuál.
Cómo mantener el preciario al día
Un preciario por categoría solo sirve si se revisa. Algunas costumbres que ayudan:
- Revísalo cada vez que cambien las tablas salariales del convenio o las bases de cotización.
- Compara una vez al año las horas productivas que estimaste con las que salen de los partes.
- Si una categoría tiene mucha variación entre personas, valora usar el coste de cada trabajador en lugar de la media, al menos para análisis internos.
- Guarda la fecha de cada versión del preciario, para que los trabajos antiguos se sigan valorando con el precio de su momento si así lo decides.
Errores frecuentes
- Usar el mismo coste para todas las categorías. Un encargado y un peón no cuestan igual, y los trabajos que llevan más encargado salen peor de lo que crees.
- Olvidar las horas no imputables. Es el error que más infla los márgenes en el papel.
- No separar las horas extra. Una hora extra tiene su propio coste y conviene verla aparte.
- Calcularlo una vez y no volver a mirarlo. El convenio, las bases de cotización y la propia organización cambian, y el coste hora con ellos.
- Usar el coste hora de la oferta para analizar el trabajo terminado sin comprobar si seguía vigente. Si el preciario cambió a mitad del trabajo, tenlo en cuenta al comparar.
El preciario en GControl
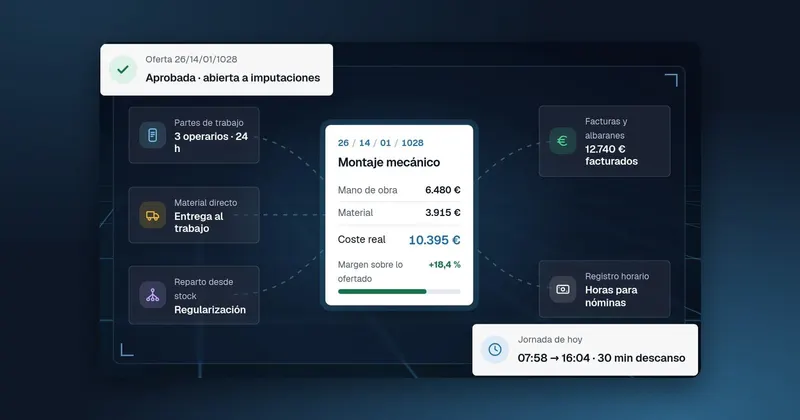
En GControl cada hora de los partes se valora según un preciario por categoría profesional del trabajador. Así se imputa a cada trabajo su coste de mano de obra, y queda también la base para la remuneración de cada uno. Los partes se introducen desde la aplicación de Windows o desde la app del móvil y sirven a la vez para el registro horario y para el detalle de horas por trabajo y actividad.
Más detalle en la página de partes de trabajo y en la de coste por trabajo, donde se ve cómo esas horas valoradas se suman al material para dar el coste, el ingreso y el beneficio de cada trabajo.